Assurance vol et protection serrurerie, ce qu'il faut savoir
Assurance vol et protection serrurerie : découvrez les 5 points clés de couverture, les exclusions cachées et comment éviter tout refus d'indemnisation.
L'assurance vol et protection serrurerie conditionne directement votre indemnisation en cas de cambriolage, selon le niveau de sécurité de vos accès.
- Un verrou non conforme aux exigences du contrat suffit à justifier un refus d'indemnisation
- Vérifiez les clauses de sécurité avant sinistre, pas après
- Adapter vos équipements aux normes requises par votre assureur réduit largement ce risque
La porte était fermée, le verrou en place, pourtant l'assureur refuse de rembourser. Ce scénario, moins rare qu'on ne le croit, survient quand l'assurance vol et protection serrurerie repose sur des conditions techniques que la plupart des assurés n'ont jamais lues.
Pour les particuliers comme pour les gérants d'immeubles, d'hôtels ou de locaux communaux, la qualité des équipements de serrurerie n'est pas qu'une question de confort, c'est une condition contractuelle qui détermine si vous serez indemnisé ou non.
Bien que le sujet paraisse technique, la règle centrale est simple: votre niveau de protection physique doit correspondre exactement à ce que votre contrat exige. Ce que cet article vous donne, c'est la grille de lecture pour ne jamais découvrir cette réalité trop tard.
Ce que l'assurance habitation couvre vraiment en cas de vol
L'assurance habitation couvre les frais de serrurerie et les dommages liés au vol, mais les conditions précises déterminent tout. En Suisse, il n'existe pas d'assurance vol autonome: la couverture est intégrée dans l'assurance inventaire du ménage, avec des plafonds et des exclusions que beaucoup de propriétaires découvrent trop tard.
Vol avec effraction, détroussement et vol simple: les trois garanties de base
Trois situations sont couvertes par la garantie de base: le vol avec effraction, le détroussement et le vol simple à domicile. Le vol avec effraction déclenche la couverture la plus complète, incluant les objets dérobés jusqu'à la somme d'assurance, les espèces jusqu'à un plafond défini par l'assureur et les bijoux selon les conditions du contrat.
Le vol simple sans effraction, lui, exclut systématiquement les valeurs pécuniaires. Aucune couverture pour les espèces si aucune porte n'a été forcée.
Serrures cassées, cylindres brisés, vitres brisées: qui paie?
En cas de cambriolage avec effraction confirmée, l'assurance ménage prend en charge les frais de réparation ou de remplacement de la serrure, du cylindre et des vitres, jusqu'à un montant défini dans le contrat selon la Mobilière. Condition non négociable: la serrure doit être conforme aux normes de sécurité, idéalement certifiée A2P.
Une serrure vétuste ou mal entretenue peut entraîner un refus d'indemnisation.
Pour l'assurance vol et protection serrurerie, voici le cadre de décision à retenir:
- Effraction prouvée: dommages serrure/porte couverts jusqu'à 30 000 CHF, espèces jusqu'à 5 000 CHF
- Vol sans effraction: objets couverts, espèces et métaux rare exclus
- Perte ou vol de clés sans effraction: frais de serrurier non couverts sans option spécifique "perte et vol de clés"
- Usure ou négligence: exclusion totale, quel que soit le contrat
Intervention de serrurier, quand l'assurance rembourse et quand elle refuse
L'assurance habitation couvre les interventions de serrurier, mais sous des conditions bien plus restrictives que ce que la plupart des assurés imaginent. La frontière entre remboursement et refus tient souvent à un seul critère: l'existence ou non d'une effraction prouvée.
Sans trace de forçage, la garantie de base ne s'applique habituellement pas, et c'est là que beaucoup découvrent les lacunes de leur contrat.
Les garanties optionnelles qui font toute la différence
La garantie de base couvre le dépannage serrurier uniquement en cas de cambriolage avec effraction confirmée. Pour tout autre scénario, il faut des options spécifiques que beaucoup d'assurés n'ont pas souscrites.
La garantie "perte et vol de clés" est la plus négligée: elle couvre le déplacement du pro et la première heure de main-d'œuvre, les frais supplémentaires restant à votre charge. La garantie vandalisme, elle, prend en charge le dépannage si la porte a été fracturée lors d'une tentative d'intrusion, à condition que la serrure soit de type multipoints.
Une serrure biométrique lecteur empreinte répond souvent à ces exigences de sécurité renforcée.
Les exclusions qui surprennent, usure, négligence et clé cassée sans effraction
Voici les situations que les assureurs refusent systématiquement de couvrir:
- Clé cassée dans la serrure sans tentative d'effraction prouvée
- Serrure défaillante par usure normale ou défaut d'entretien
- Perte de clés sans option "perte et vol de clés" au contrat
- Vol simple sans trace d'intrusion physique (clé trouvée ou volée utilisée)
Ces refus surprennent, car ils concernent précisément les incidents du quotidien. Une réparation serrure après cambriolage urgent relève de la garantie standard, mais une clé coincée par usure, non.
Autre point souvent ignoré: faire appel à un serrurier agréé par votre assureur peut conditionner le remboursement, certains contrats exigeant une validation préalable des frais avant toute intervention. La déclaration de sinistre doit par ailleurs être transmise dans un délai de 2 jours ouvrés, accompagnée du procès-verbal de police, sous peine de refus d'indemnisation.
Serrure conforme ou refus d'indemnisation, les normes à connaître absolument
Un cambriolage survient, la serrure est fracturée, et l'assureur refuse d'indemniser. Motif: la serrure installée ne respectait pas les normes exigées par le contrat.
Ce scénario est plus fréquent qu'on ne le croit, car la plupart des assureurs suisses conditionnent leur garantie vol à des critères techniques précis, que beaucoup d'assurés ignorent jusqu'au sinistre.
Ce que les assureurs exigent
La certification A2P est devenue la référence du marché. Les compagnies comme la Mobilière, AXA ou Allianz la recommandent systématiquement pour éviter tout refus d'indemnisation.
Le niveau A2P une étoile revient à le minimum accepté par la plupart des contrats; le niveau trois étoiles offre la résistance la plus élevée face aux techniques d'effraction actuelles. Au-delà du cylindre, une serrure multipoints et, selon certains contrats, une alarme avec levée de doute avérée sont aussi exigées pour que la garantie vandalisme ou dépannage s'applique.
- Serrure certifiée A2P * (minimum requis par la majorité des assureurs)
- Serrure multipoints pour les garanties vandalisme et dépannage
- Alarme avec levée de doute pour certains contrats haut de gamme
- Détecteurs de mouvement et systèmes Smart Home, de plus en plus valorisés lors de l'évaluation du risque
Comment vérifier la conformité de votre installation actuelle
Vérifiez d'abord le marquage gravé sur votre cylindre: la mention "A2P" suivie d'étoiles doit y figurer. Si ce marquage est absent, votre serrure n'est probablement pas certifiée.
Consultez ensuite les conditions particulières de votre contrat, rubrique "obligations de sécurité", pour connaître les exigences exactes de votre assureur. Pour un logement dont vous venez d'acquérir la gestion, un audit préventif par un serrurier qualifié évite toute mauvaise surprise.
Consultez aussi notre guide sur le blindage porte appartement prix pour renforcer l'ensemble du système de fermeture, ou notre page sur la fabrication installation garde-corps acier si vos accès extérieurs exigent également une mise à niveau.
serrureriesk.ch conseil: Avant tout sinistre, demandez un devis de mise en conformité via le site serrureriesk.ch. Un serrurier qualifié vérifie la certification de vos cylindres, évalue la nécessité d'une serrure multipoints et vous remet un rapport que vous pouvez transmettre à votre assureur comme preuve de conformité.
Ce que les assureurs ne vous diront jamais sur la protection serrurerie
L'assurance ménage couvre bien l'assurance vol et protection serrurerie, mais les conditions cachées réduisent souvent l'indemnisation à une fraction du préjudice réel. Le premier piège: la déclaration de sinistre à la police doit intervenir sous 24 heures. Et l'assureur doit être contacté dans les 2 jours ouvrés suivant la constatation des faits.
Passé ce délai, le remboursement peut être purement et simplement refusé, quelle que soit la valeur du dommage.
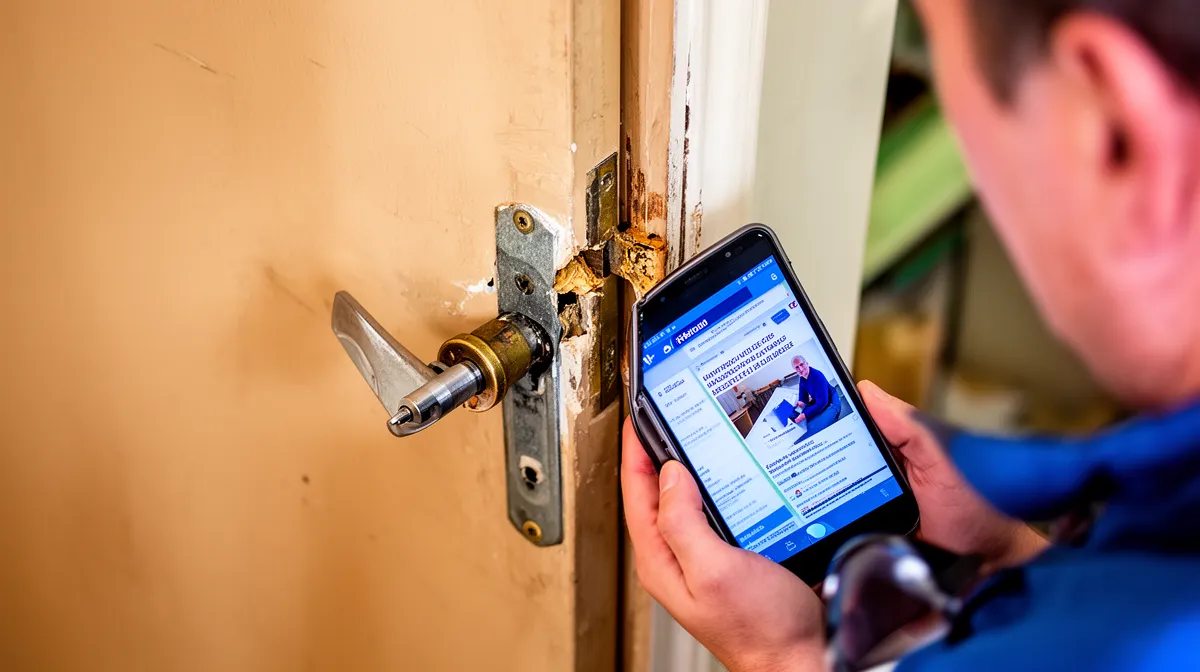
Les clauses discrètes qui réduisent votre indemnisation à néant
Certains contrats appliquent une franchise spécifique "vol", distincte de la franchise générale, sans jamais la mettre en avant lors de la souscription. Conserver la facture de votre serrurier est une preuve indispensable en cas de litige: sans justificatif, l'assureur peut contester l'intégralité des frais engagés.
La serrure endommagée ne doit pas être remplacée avant l'expertise, sous peine de perdre la preuve d'effraction.
Prévention proactive, l'arme que les assureurs préfèrent que vous ignoriez
Les assureurs recommandent en interne minuteurs, ampoules connectées et détecteurs de mouvement, sans jamais accorder de réduction tarifaire automatique si vous les installez. Un cylindre haute sécurité posé par un professionnel certifié reste souvent plus dissuasif qu'une alarme coûteuse.
Pour renforcer durablement votre sécurité extérieure, explorez également les solutions de pose garde-corps métallique extérieur, qui complètent utilement un mécanisme anti-intrusion cohérent.
- Déclarez le sinistre à la police dans les délais requis, et à l'assureur dans les jours suivant la constatation des faits./li>
- Photographiez les traces d'effraction avant toute intervention
- Conservez la serrure endommagée jusqu'à l'expertise
- Gardez la facture du serrurier comme pièce justificative
Quand et comment agir pour ne jamais être pris au dépourvu
L'assurance vol et protection serrurerie ne se déclenche pas automatiquement: c'est votre réactivité dans les premières heures qui conditionne l'indemnisation. Un faux pas de procédure, et l'assureur peut légitimement refuser de couvrir même les dégâts les plus évidents.
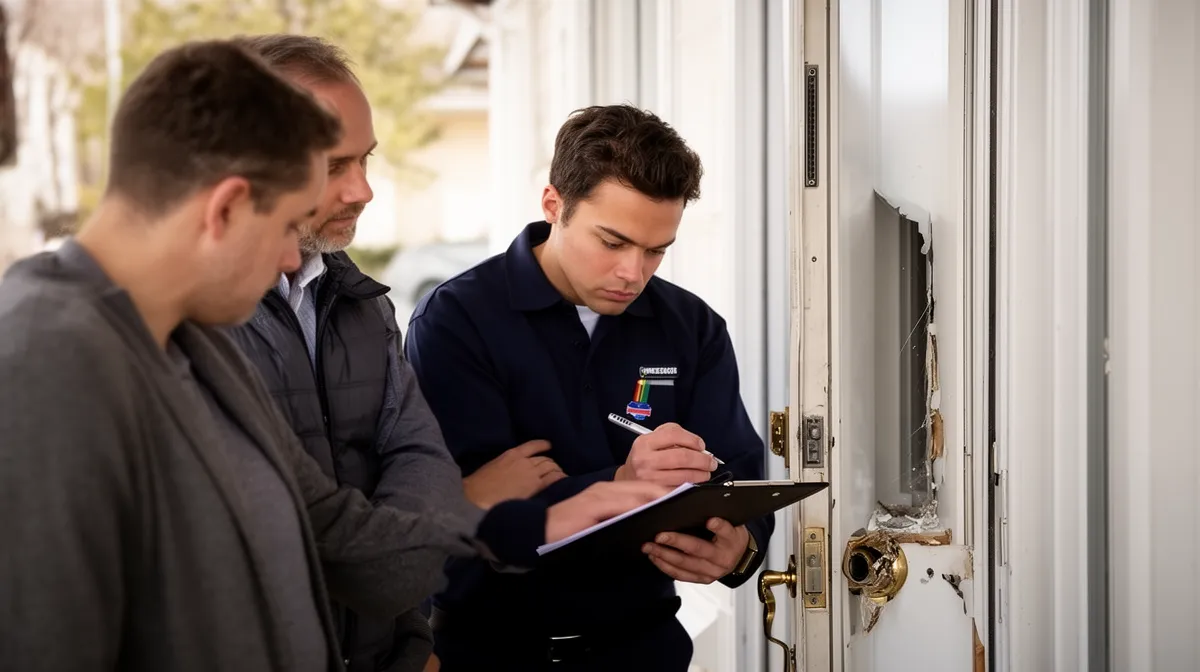
Le plan d'action en 4 étapes après un cambriolage ou une tentative d'effraction
- Dans les 24 heures: déposez plainte auprès de la police. Ce procès-verbal est la pièce maîtresse sans laquelle aucun assureur ne traitera votre dossier.
- Dans les 48 heures: contactez votre assureur avec photos des dommages, liste des biens dérobés et récépissé du dépôt de plainte. Le délai est strict, non négociable.
- Avant tout remplacement: faites intervenir un serrurier qualifié pour sécuriser le logement, mais conservez la serrure endommagée jusqu'à l'expertise. Obtenez une facture détaillée, indispensable pour le remboursement.
- Après sinistre: demandez un devis de mise en conformité, cylindre certifié A2P et serrure multipoints, pour éviter qu'un second sinistre soit refusé pour non-conformité.
Critères clés pour choisir le bon niveau de protection serrurerie selon votre profil
Les responsabilités varient selon votre situation. Un locataire active l'assurance ménage pour les dommages au contenu, tandis que le propriétaire mobilise également l'assurance immobilière pour les dégâts structurels.
Les gérances immobilières et les hôtels gagnent à souscrire un contrat de maintenance préventif avec un serrurier professionnel: intervenir avant la panne, c'est éviter le sinistre non couvert. Contactez serrureriesk.ch via le site pour évaluer votre niveau de conformité actuel et anticiper les exigences de votre assureur.
Questions fréquentes
L'assurance habitation couvre-t-elle toujours le remplacement d'une serrure après un cambriolage?
Pas systématiquement. La plupart des contrats d'assurance habitation prévoient bien le remplacement des serrures après un cambriolage. Mais uniquement si les dommages sont constatés et déclarés dans les délais requis.
Lisez attentivement vos conditions générales: certains contrats plafonnent le remboursement ou exigent que le remplacement soit effectué par un professionnel agréé. Un serrurier qualifié comme serrureriesk.ch peut vous fournir une facture détaillée conforme aux exigences de votre assureur.
Que se passe-t-il si ma serrure n'est pas aux normes lors d'un vol?
C'est là que la situation se complique. Si votre contrat stipule une exigence de serrure à un niveau de sécurité précis et que votre équipement ne le respecte pas, l'assureur peut réduire ou refuser l'indemnisation.
On constate souvent que les propriétaires découvrent cette clause après le sinistre, pas avant. Vérifiez dès maintenant les exigences de votre contrat et, si nécessaire, faites mettre à niveau vos serrures avant qu'un incident ne survienne.
Le dépannage d'urgence d'un serrurier est-il remboursé par mon assurance?
Oui, dans de nombreux cas, mais sous conditions. Certaines assurances habitation incluent une garantie assistance qui couvre les frais de dépannage d'urgence, entre autres en cas de verrouillage accidentel ou de serrure endommagée suite à une tentative d'effraction.
Le remboursement dépend souvent du motif de l'intervention: une urgence liée à un sinistre couvert sera mieux prise en charge qu'un simple oubli de clés. Conservez systématiquement votre facture d'intervention, c'est le document que votre assureur demandera en premier.
Quel délai ai-je pour déclarer un cambriolage à mon assureur?
En Suisse, le délai légal est généralement court à compter de la découverte du sinistre. Dépassé ce délai, votre assureur est en droit de réduire, voire de refuser, votre indemnisation.
Déposez d'abord une plainte auprès de la police, car le rapport de police est une pièce quasi systématiquement exigée. Ensuite, contactez votre assureur sans attendre et faites sécuriser vos accès immédiatement: serrureriesk.ch intervient le jour même, en moins d'une heure, pour éviter que votre logement ne reste vulnérable pendant les démarches administratives.
Faut-il une serrure certifiée A2P pour être indemnisé en cas de vol?
Tout dépend de votre contrat. La certification A2P est une norme française de résistance à l'effraction. Et certains assureurs opérant en Suisse romande l'intègrent dans leurs conditions comme critère d'éligibilité à l'indemnisation.
Si votre contrat y fait référence, une serrure non certifiée peut suffire à justifier un refus partiel. J'ai vu des dossiers bloqués pour cette seule raison.
Vérifiez la terminologie exacte de votre police et, en cas de doute, demandez conseil à serrureriesk.ch pour une mise en conformité adaptée à votre situation.
La perte de clés est-elle couverte par l'assurance habitation standard?
Rarement dans un contrat de base. La perte de clés sans effraction ni sinistre déclaré est généralement exclue des garanties standard: elle relève davantage d'une option "protection des clés" ou d'une garantie assistance spécifique.
En pratique, si vous avez perdu vos clés et craignez qu'elles soient entre de mauvaises mains, le remplacement du cylindre reste la solution la plus sûre, que l'assurance rembourse ou non. Chez serrureriesk.ch, ce type d'intervention est réalisé le jour même, à un tarif transparent, sans attendre une réponse hypothétique de votre assureur.
Assurance vol et protection serrurerie: votre contrat ne vaut que ce que vaut votre serrure
Le contrat d'assurance le plus complet du marché devient lettre morte le jour du sinistre si la serrure derrière votre porte ne correspond pas aux normes exigées par votre assureur.
Avant qu'un cambriolage ne révèle les lacunes de votre installation, une vérification préventive coûte infiniment moins cher qu'un refus d'indemnisation. C'est l'action concrète à mener cette semaine, pas après le prochain incident.
Pour savoir si votre serrurerie actuelle satisfait aux critères de conformité qui conditionnent le remboursement à l'occasion de l'assurance vol et protection serrurerie, faites évaluer votre installation par un professionnel qualifié.
L'équipe de serrureriesk.ch intervient dans la région de Lausanne, le jour même, pour diagnostiquer vos points faibles et vous proposer les solutions adaptées à votre profil de risque. Demandez votre évaluation directement via le site serrureriesk.ch.
Une serrure conforme, c'est la seule garantie que votre assurance tiendra vraiment sa promesse.
Besoin d'un serrurier ou métallier ?
Conseil et intervention dans le canton de Vaud, à Genève et Fribourg, 7j/7.